Tabla de contenido
Presupuesto de regalos para clientes: cómo armarlo sin adivinar
Un presupuesto de regalos para clientes incluye más que el objeto: personalización, empaque, envío, reenvíos y límites de cada empresa. Guía con plantilla.
En la reunión alguien dice: “Este año, 50 dólares por cliente”. Todos asienten. En enero, finanzas pregunta por qué el programa costó casi el doble de lo aprobado. Los 50 dólares cubrían el objeto. No cubrían el costo de preparación del grabado, las cajas, las tarjetas impresas, el envío, los tres paquetes que regresaron por direcciones equivocadas ni la tarde entera que dos personas pasaron empacando.
Un presupuesto de regalos para clientes funciona cuando parte del costo completo por persona y de los límites que tus destinatarios tienen que respetar, no de un número redondo. Esta guía te da las categorías de costo, las reglas que hay que revisar y una plantilla sencilla. Lo que no te da es un “retorno de inversión” de referencia, porque no existe uno confiable.
Puntos clave
- Presupuesta el costo total por persona: objeto, personalización, empaque, tarjeta, envío, una reserva para reenvíos y las horas de trabajo.
- Ponle tope al monto por persona según la regla más estricta entre tus destinatarios (la política de su empresa, las normas de ética del gobierno o reglas del sector como las de FINRA).
- En Estados Unidos, el IRS permite deducir como máximo 25 dólares en regalos por persona al año; los costos incidentales como el empaque y el envío por lo general no cuentan para ese límite.
- La investigación sugiere que quien recibe no conecta el precio con el aprecio como cree quien regala (Flynn y Adams, 2009): agrupa por relación, no por lo impresionante del objeto.
- Desconfía de las cifras de “ROI de regalos” de los proveedores; mejor mide tus propios resultados.
Por qué los presupuestos de regalos se pasan
Casi todos fallan igual: el número describe el objeto, y todo lo demás se descubre después.
Los costos escondidos son predecibles apenas los pones en una lista. La personalización muchas veces tiene un costo de preparación además del precio por unidad. El empaque y las tarjetas impresas suman cuando son cincuenta o cien destinatarios. El envío cambia según peso, tamaño y distancia, y algunos paquetes necesitan seguro o firma de entrega. Una parte va a requerir reenvío porque alguien cambió de oficina o trabaja desde su casa. Y alguien tiene que juntar direcciones, revisar políticas, escribir notas y armar cajas, y ese tiempo también se paga.
La otra falla común es lo contrario de gastar de más: un presupuesto que ignora lo que tus destinatarios pueden aceptar. Un regalo de 75 dólares a alguien de una industria regulada o de una dependencia de gobierno lo puede obligar a devolverlo, reportarlo o pagar la diferencia de su bolsillo. Eso no es un agradecimiento.
Lo que dicen la investigación y las reglas
El precio no mueve el aprecio como cree quien regala. Flynn y Adams (2009), en el Journal of Experimental Social Psychology, encontraron que quienes regalaban esperaban que los regalos más caros se apreciaran más, mientras que quienes recibían no asociaban un precio más alto con más aprecio. En el mundo de los negocios, Bodur y Grohmann (2005), en Psychology & Marketing, vieron que una relación más fuerte con el negocio mejoraba la evaluación de su regalo, mientras que el valor del regalo no tuvo un efecto significativo en la evaluación, en las ganas de corresponder ni en la elección futura de la tienda.
Los regalos empresariales pueden importar, sin una cifra de retorno universal. Beltramini (2000), en el Journal of Advertising, siguió a los clientes de una empresa antes y después de un regalo más caro, uno más barato o ningún regalo, incluyendo sus compras reales, y concluyó que los regalos eran una parte efectiva de la comunicación de la empresa. Pero una empresa es una empresa. Sirve para justificar tener un presupuesto de regalos; no te dice cuánto vas a recuperar.
El IRS limita la deducción a 25 dólares por persona al año. La Publicación 463 del IRS dice que un negocio puede deducir como máximo 25 dólares en regalos dados directa o indirectamente a cada persona durante el año fiscal. Los costos incidentales, como el grabado, el empaque, el seguro y el envío, por lo general no entran en esos 25 dólares, siempre que no le sumen un valor importante al regalo. Los artículos de 4 dólares o menos con tu nombre impreso de forma permanente y que repartes en cantidad no cuentan como regalo para este límite. Un regalo a una empresa pensado para el uso de una persona en particular cuenta como regalo indirecto a esa persona. Y si tú y tu pareja regalan, el IRS los trata como un solo contribuyente. Ojo: el límite es de la deducción, no de lo que puedes gastar. Consulta con tu contador.
Muchos destinatarios tienen sus propios topes. Los empleados federales de Estados Unidos, según la norma 5 CFR 2635.204(a), por lo general pueden aceptar regalos no solicitados de hasta 20 dólares por fuente y por ocasión, con un máximo de 50 dólares al año de una misma persona, y nunca efectivo. La Regla 3220 de FINRA limita a 300 dólares por persona al año los regalos de firmas miembro a empleados de otras firmas cuando el regalo tiene que ver con el negocio del empleador (antes eran 100 dólares; ver el Regulatory Notice 26-05). Muchas empresas privadas tienen sus propios límites en su código de conducta. Tu monto por persona debe quedar por debajo del más estricto que aplique a tu lista.
Plantilla de presupuesto de regalos para clientes
Usa una fila por categoría de costo y por grupo de destinatarios. Los montos de ejemplo están solo para mostrar la cuenta; no son referencias.
| Categoría | Qué incluir | Ejemplo por persona | ¿Se suele olvidar? |
|---|---|---|---|
| Objeto | El regalo en sí | $30 | No |
| Personalización | Impresión o grabado por unidad, más el costo de preparación repartido | $4 | Sí |
| Empaque | Caja, relleno, envoltura, inserto | $3 | Sí |
| Tarjeta y nota | Tarjeta impresa o escrita a mano, sobre | $1 | Sí |
| Envío | Paquetería, seguro o firma si hace falta | $10 | A veces |
| Reserva de reenvío | Un porcentaje guardado para paquetes devueltos o perdidos | $2 | Sí |
| Horas de trabajo | Juntar direcciones, revisar políticas, escribir y empacar | $5 | Casi siempre |
| Costo total | $55 |
En el ejemplo, un “regalo de 30 dólares” cuesta unos 55 cuando llega al cliente. Multiplica por el número de destinatarios y compara la fila del objeto con el tope más estricto de tu lista.
Paso a paso: cómo armar el presupuesto
Paso 1: Haz la lista y agrupa por relación
Empieza por los nombres, no por el total. Agrupa a los clientes en dos o tres niveles según qué tan cercana es la relación (por ejemplo: con quienes trabajas a diario, contactos ocasionales, clientes nuevos). Steffel y LeBoeuf (2014) vieron que quien compra para varias personas tiende a elegir un regalo distinto para cada una, aunque uno compartido les gustaría más; los niveles te evitan personalizar de más. Error común: agrupar solo por facturación, lo que hace que el regalo se sienta transaccional.
Paso 2: Revisa las reglas de cada destinatario
Para cada organización, averigua si hay tope o prohibición. Pregúntale directamente a tu contacto. Pon especial cuidado con empleados de gobierno, firmas financieras y empresas que cotizan en bolsa. Error común: aplicar la política de tu empresa y olvidarte de la del cliente.
Paso 3: Define el tope por persona en cada nivel
El tope es el menor entre: lo que aguanta tu presupuesto, lo que permiten las reglas del destinatario y lo que es proporcional a la relación. Si un cliente no puede aceptar nada, recibe una nota. Mira la guía sobre qué hacer cuando un cliente tiene política de no regalos.
Paso 4: Calcula el costo total real
Llena la plantilla para cada nivel. Pide cotizaciones reales de personalización y envío en vez de estimar. Suma la reserva de reenvío. Error común: dejar fuera las horas de trabajo porque nadie las factura.
Paso 5: Decide adónde va el dinero extra
Si te sobra margen, gástalo en acertar y en el mensaje, no en una versión más grande del mismo objeto. Según Flynn y Adams, quien recibe no va a notar la mejora como la notas tú. Una nota mejor, un regalo elegido para un equipo específico o una entrega que coincida con su logro suelen pesar más. En regalos para clientes que agradecen sin vender te explico por qué.
Paso 6: Registra qué mandaste y cuánto costó
Lleva un registro simple: destinatario, nivel, objeto, costo total, cuándo salió, si llegó o regresó. Te sirve para tus impuestos, es el punto de partida del presupuesto del próximo año y evita mandar lo mismo dos veces. En la guía para agradecer a clientes frecuentes sin repetir el regalo te muestro cómo usarlo.
Qué no hacer
No justifiques el presupuesto con el ROI que promete un proveedor. Las encuestas de empresas que venden servicios de regalos no son evidencia independiente. Si quieres saber si los regalos ayudan a tus relaciones, sigue tus propios resultados (respuestas, renovaciones, referidos) y acepta que vas a ver correlación, no prueba.
Cómo hacerlo personal
Si tienes 10 minutos
Escribe los nombres de los cinco clientes a los que más quieres agradecer y una razón concreta para cada uno. Esa lista te dice más sobre dónde gastar que cualquier monto por cabeza.
Si tienes un fin de semana
Llena la plantilla con cotizaciones reales para tu primer nivel, revisa la política de regalos de cada destinatario y decide quién recibe regalo y quién una nota escrita a mano.
Si quieres que dure años
Mantén el registro. Después de dos o tres temporadas vas a conocer tu costo real, qué clientes no pueden aceptar regalos y qué gestos tuvieron respuesta. Eso es un presupuesto construido con tu propia evidencia.
La pregunta que tienes que hacerte: “Si tuviera que cortar este presupuesto a la mitad, ¿qué parte me quedaría, y por qué esa no es todo el plan?”
Preguntas frecuentes
¿Cuánto debería gastar una empresa en regalos para clientes?
No hay una cifra universal confiable. Parte de tus destinatarios: la política de regalos más estricta entre ellos, qué tan cercana es cada relación y el costo total por persona. La investigación sugiere que quien recibe no aprecia más un regalo por su precio (Flynn y Adams, 2009), así que un regalo modesto con una nota concreta puede cumplir.
¿Los regalos para clientes son deducibles de impuestos?
En Estados Unidos, los regalos de negocio por lo general se pueden deducir hasta 25 dólares por persona al año, según la Publicación 463 del IRS. Los costos incidentales, como el empaque y el envío, normalmente no cuentan para ese límite. Las reglas sobre entretenimiento, regalos a empresas y artículos impresos son distintas, así que confírmalo con un profesional de impuestos.
¿El envío cuenta para el límite de 25 dólares?
Por lo general no. La Publicación 463 del IRS dice que costos incidentales como el grabado, el empaque, el seguro y el envío normalmente no se incluyen en el costo del regalo para el límite de 25 dólares, siempre que no le sumen un valor importante. Una canasta decorativa que vale mucho comparada con su contenido no se considera incidental.
¿Cuál es un límite razonable para un regalo a un cliente?
Depende de las reglas de quien lo recibe. Los empleados federales por lo general pueden aceptar hasta 20 dólares por ocasión y 50 al año de una misma fuente. FINRA limita a 300 dólares por persona al año los regalos a empleados de otras firmas. Muchas empresas tienen sus propios topes. Pregúntale a tu contacto y quédate debajo del límite más estricto.
Sobre el autor
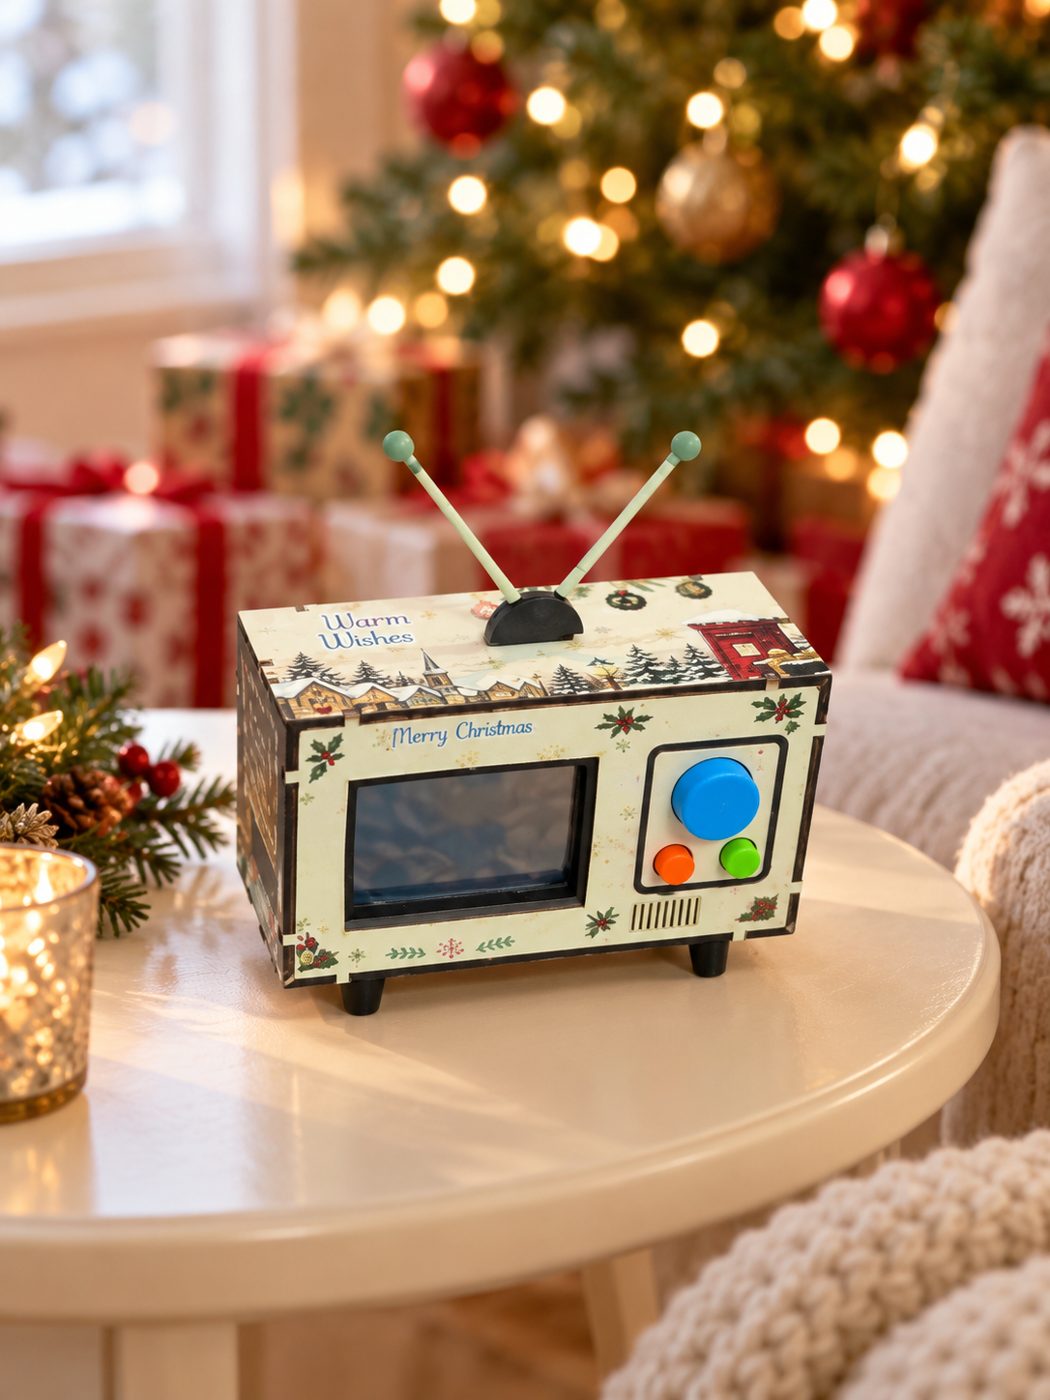
Ricky Flores es el fundador de Watch N Wow e ingeniero eléctrico con más de 15 años de experiencia desarrollando tecnología de consumo en Apple, Samsung y Texas Instruments. En Dallas, Texas, arma a mano la Mini Memory TV: una pequeña tele retro que reproduce un video, un mensaje y una canción original hechos con tus fotos y tu historia. Lee más en watchnwow.com.
Fuentes
- Internal Revenue Service. Publication 463, Travel, Gift, and Car Expenses (capítulo 3, Gifts). https://www.irs.gov/publications/p463
- U.S. Office of Government Ethics. 5 CFR 2635.204, Exceptions to the prohibition for acceptance of certain gifts. Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-5/chapter-XVI/subchapter-B/part-2635/subpart-B/section-2635.204
- FINRA. Rule 3220, Influencing or Rewarding Employees of Others. https://www.finra.org/rules-guidance/rulebooks/finra-rules/3220
- FINRA. Regulatory Notice 26-05, enmiendas a la regla de regalos. https://www.finra.org/rules-guidance/notices/26-05
- Flynn, F. J., & Adams, G. S. (2009). “Money can’t buy love: Asymmetric beliefs about gift price and feelings of appreciation.” Journal of Experimental Social Psychology, 45(2), 404–409. https://doi.org/10.1016/j.jesp.2008.11.003
- Bodur, H. O., & Grohmann, B. (2005). “Consumer responses to gift receipt in business-to-consumer contexts.” Psychology & Marketing, 22(5), 441–456. https://doi.org/10.1002/mar.20067
- Beltramini, R. F. (2000). “Exploring the effectiveness of business gifts: Replication and extension.” Journal of Advertising, 29(2), 75–78. https://doi.org/10.1080/00913367.2000.10673610
- Steffel, M., & LeBoeuf, R. A. (2014). “Overindividuation in gift giving: Shopping for multiple recipients leads givers to choose unique but less preferred gifts.” Journal of Consumer Research, 40(6), 1167–1180. https://doi.org/10.1086/674199